
自己破産後も仕事をしたり、結婚したり、賃貸住宅で暮らしたりと、基本的な生活を続けることはできます。
ただし、クレジットカードやローンを利用しにくくなるほか、持ち家や車などの財産に影響が出る場合があります。
「自己破産をしたら、その後の人生はどうなるのか」「仕事や結婚、住まいまで失うのではないか」と不安になるかもしれません。
しかし、自己破産をしたからといって、仕事や結婚などの基本的な生活まで失われるわけではありません。影響するのは主に信用情報や財産などです。
自己破産後に再び借金に頼らないためには、家計を立て直していくことも大切です。
自己破産後に「何が変わるのか」「何は変わらないのか」を生活場面ごとに整理します。信用情報がいつまで影響するのか、家族や仕事への影響、自己破産後に避けたいこと、生活を立て直すための具体的な方法まで紹介します。
自己破産後も基本的な生活は続けられる
自己破産後も、すべての生活に制限がかかるわけではありません。
一方で、カードやローン、車、住宅などは、自己破産前とは扱いが変わる場合があります。具体的な影響を生活場面ごとに見ていきましょう。
自己破産後も仕事や結婚はできる
自己破産をした後も、会社員として働いたり、転職したり、結婚したりすることはできます。
自己破産したことだけを理由に会社を解雇されるわけでもありません。
ただし、破産手続き中は、一部の資格や職業に制限があります。たとえば、警備員や保険募集人などが対象です。
こうした制限は永久に続くものではなく、破産手続きが終わって復権すると解除されます。
そのため、現在の仕事が制限の対象になる可能性がある場合は、自己破産を申し立てる前に確認しておきましょう。
自己破産後に変わること・変わらないこと
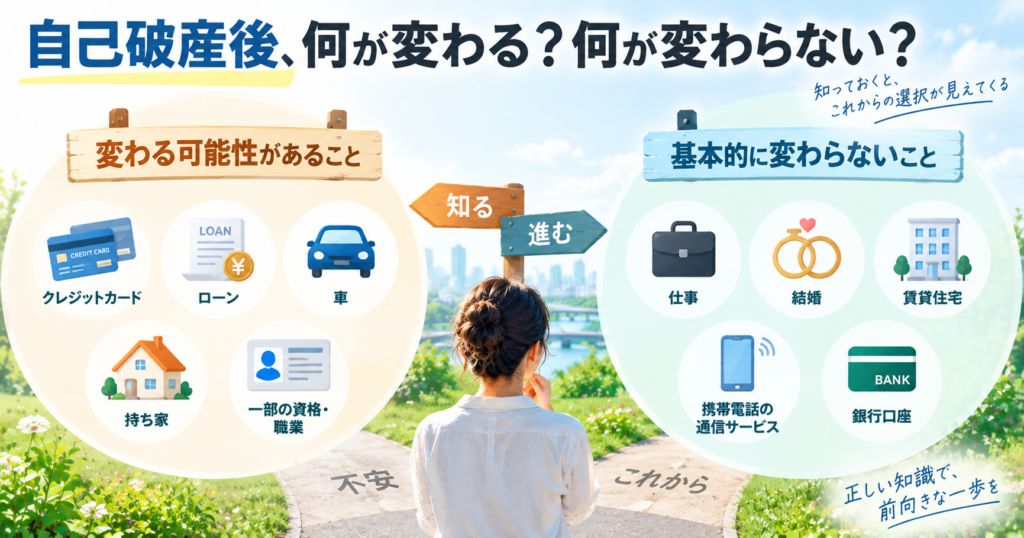
自己破産後は、生活のすべてが制限されるわけではありません。
ただし、カードやローン、車、持ち家などは、自己破産前とは扱いが変わる場合があります。
自己破産後に変わること・変わらないことを、以下にまとめました。
| 項目 | 自己破産後 | 注意したいこと |
| 仕事 | 原則として続けられる | 一部の資格・職業は手続き中に制限あり |
| 結婚 | できる | 自己破産だけで結婚が制限されるわけではない |
| クレジットカード | 利用しにくくなる | 信用情報の影響を受ける |
| ローン | 審査に通りにくくなる | 車・住宅ローンなども同様 |
| 車 | 所有できる場合がある | 車の価値やローンの状況によって異なる |
| 持ち家 | 手放す場合がある | 財産として扱われる可能性がある |
| 賃貸住宅 | 原則として契約可能 | 保証会社の審査などに注意 |
| 携帯電話 | 通信契約は原則として利用できる | 端末の分割購入には注意 |
| 家族 | 家族の信用情報に直接影響しない | 家族が保証人の場合は別 |
| 生命保険 | 契約を続けられる場合がある | 解約返戻金などの財産価値に注意 |
| 年金 | 原則として受給できる | 自己破産だけを理由に受給権を失うわけではない |
| 退職金 | 財産として扱われる場合がある | 支給状況や金額によって扱いが異なる |
| 海外旅行 | できる場合がある | 手続き中は裁判所の許可が必要になる場合がある |
| 選挙権 | 失わない | 自己破産を理由に制限されるわけではない |
| 税金 | 支払いが残る場合がある | 免責されない債権がある |
特に影響が大きいのは、クレジットカード・ローンなどの信用取引と、車や持ち家などの財産です。一方、仕事や結婚、賃貸住宅での生活などは、自己破産したことだけを理由に制限されるわけではありません。
自己破産経験者の体験談から見るその後の生活
自己破産後の生活について、実際の経験者はどのように感じているのでしょうか。
公開されている自己破産経験者の体験談やインタビューを調査し、自己破産後の仕事や住居、クレジットカード、家計などへの影響を整理しました。
以下は、公開情報から確認できた主な傾向です。
| 項目 | 体験談から確認できた傾向 |
| 仕事 | 自己破産後も仕事を続けているケースが見られる |
| 結婚・家族 | 結婚や家族との生活を続けているケースがある |
| クレジットカード | 利用できなくなったという体験が多い |
| ローン | 住宅や車などのローンに影響したケースがある |
| 賃貸住宅 | そのまま住み続けられた一方、保証会社の審査で苦労したケースもある |
| 車・持ち家 | 手放したケースと、条件によって維持できたケースがある |
| 家計管理 | 貯蓄や支出管理を意識するようになったケースがある |
| 精神面 | 借金や返済への不安が軽くなったという声がある |
調査した体験談では、自己破産後も仕事や家族との生活を続けているケースが多く見られました。
一方で、クレジットカードやローン、賃貸住宅の保証会社などでは不便を感じたケースもあります。
また、自己破産をきっかけに家計管理や貯蓄を意識するようになったという体験も見られます。ただし、これらは公開されている個人の体験談から確認した傾向であり、自己破産後の生活は収入や財産、家族構成などによって異なります。
※調査方法:インターネット上で公開されている自己破産経験者の体験談・インタビューを調査し、自己破産後の生活に関する内容を分類・整理しました。個人の体験をそのまま転載したものではありません。
※参考にした公開体験談・インタビュー
弁護士法人イージス法律事務所、これで解決!債務整理、りらいふ法務事務所などが公開している自己破産経験者の体験談・インタビューを参考にしています。
弁護士法人イージス法律事務所|自己破産とは?メリット・デメリットと自己破産後の生活を体験談で紹介
これで解決!債務整理|【独自取材】借金1000万円で自己破産した体験談!免責の過程とその後の生活
りらいふ法務事務所|自己破産するとどうなるのか|破産後の生活と注意点を解説
自己破産後に生活へ影響する6つのこと
ここからは、自己破産後に実際の生活で気になりやすいポイントを見ていきます。
1.クレジットカード・ローンは利用しにくくなる
自己破産後、まず困りやすいのがクレジットカードやローンです。
自己破産後は信用情報の影響により、一定期間はカードやローンを利用しにくくなります。
2.車は必ず手放すわけではない
自己破産をしても、車を必ず手放すわけではありません。
車の価値やローンの残り、所有権などによって扱いが異なります。一定の価値がある車は、財産として処分の対象になる可能性があります。
自己破産後、車を手放すことになった場合は、通勤や買い物など日常生活への影響も考える必要があります。特に公共交通機関が少ない地域では、車がなくなることで生活に支障が出る場合があります。
車を残したい場合は、自己判断で売却せず、事前に専門家へ確認しましょう。
3.持ち家は手放す可能性がある
自己破産では、持ち家を手放すことになる可能性があります。
破産手続きでは、財産が換価され、債権者への配当に充てられることがあるためです。住宅ローンが残っている場合は、ローン残高や住宅の名義、保証会社との関係なども確認する必要があります。
家を残したい場合は、個人再生など他の債務整理も検討しましょう。
個人再生についてはこちらの記事で詳しく説明しています。
「個人再生とは?自己破産を避けたい人向けに仕組み・条件・注意点を解説」
4.賃貸住宅には住み続けられる
自己破産後も、賃貸住宅に住み続けたり、引っ越したりできます。
ただし、保証会社によっては信用情報が審査に影響する場合があります。引っ越しの際は、保証会社の種類や契約条件を確認しましょう。
5.携帯電話は使えるが端末の分割払いに注意
自己破産後も携帯電話は利用できますが、端末を分割払いで購入する際は注意が必要です。
通信サービスそのものは利用できますが、端末の分割払いでは信用審査があるため、審査に通らない可能性があります。
そのため、自己破産後にスマートフォンを買い替える場合は、
- 端末を一括購入できるか
- 分割払いが必要か
- 通信料金を滞納していないか
といった点を意識しておくとよいでしょう。
6.家族の信用情報まで悪くなるわけではない
本人が自己破産しても、家族の信用情報まで自動的に悪化するわけではありません。
ただし、家族がその借金の連帯保証人になっている場合は注意が必要です。本人の返済義務が免除されても、保証人の返済義務まで自動的になくなるわけではありません。
家族が保証人になっている借金がある場合は、自己破産を申し立てる前に確認しておきましょう。
自己破産後のブラックリストはいつまで?

自己破産を検討している人からすると、「いつになったらカードやローンを普通に使えるのか」はかなり気になるところです。
ただ、ここは「自己破産から○年」と単純に考えないほうがよい部分です。
ブラックリストは信用情報の登録期間が関係する
先ほども触れたように、「ブラックリスト」という名簿があるわけではありません。
信用情報機関に登録された情報が審査に影響するため、カードやローンを利用しにくくなります。
そして、登録される情報や期間は信用情報機関によって異なります。
CIC・JICC・KSCで登録期間が異なる
主な信用情報機関の登録期間を整理すると、次のとおりです。
| 信用情報機関 | 自己破産に関係する情報・登録期間 |
| CIC | 官報情報は現在保有していない。クレジット情報は契約中および契約終了から5年間 |
| JICC | 債務整理・破産申立などの取引事実は、契約継続中および契約終了後5年以内 |
| KSC(全国銀行個人信用情報センター) | 官報に公告された破産・民事再生手続開始決定は決定日から7年を超えない期間 |
※登録される情報や起算日は情報の種類などによって異なります。詳しくは各信用情報機関の公式情報をご確認ください。
このように、「自己破産をすると5年で信用情報がすべて消える」とは一概にいえません。
信用情報機関によって、登録される情報や期間が異なるためです。
信用情報の登録状況を確認する方法
カードやローンを申し込む前に、信用情報が残っているか本人開示で確認できます。
CIC・JICC・全国銀行個人信用情報センターでは、それぞれ本人開示制度を利用できます。
ただし、事故情報が削除されても、カードやローンの審査に必ず通るとは限りません。審査は各金融機関やカード会社が独自に行うためです。
自己破産後に避けたい3つの行動
自己破産をすると、それまで抱えていた借金の返済負担から解放される可能性があります。
だからこそ、その後の生活で同じ状態に戻らないことが大切です。
自己破産後に再び借金を重ねると、生活が再び苦しくなる可能性があります。
特に「借金で生活費を補う」「借金を別の借金で返す」といった状態には注意が必要です。
クレジットカードが使えないからといって、現金化などの方法でお金を作るのも避けましょう。
その場では現金を用意できても、手数料などによって実際に受け取れる金額より大きな負担になることがあります。
また、自己破産の手続きでは、借金や財産について正確に申告することが重要です。
「どうにかして現金を作る」よりも、「なぜ現金が足りなくなるのか」を見直すほうが、長い目で見れば生活の安定につながります。
信用情報の登録期間が過ぎた後も、ローンが組めるようになったからといって、すぐに大きな借り入れをする必要はありません。
たとえば車を買う場合でも、「月々2万円なら払える」と考えるだけではなく、保険料や税金、車検、ガソリン代まで含めて維持できるかを考える必要があります。
自己破産後の生活では、「借りられる金額」ではなく「無理なく払える金額」から逆算することが大切です。
自己破産後の生活を立て直す3つのポイント
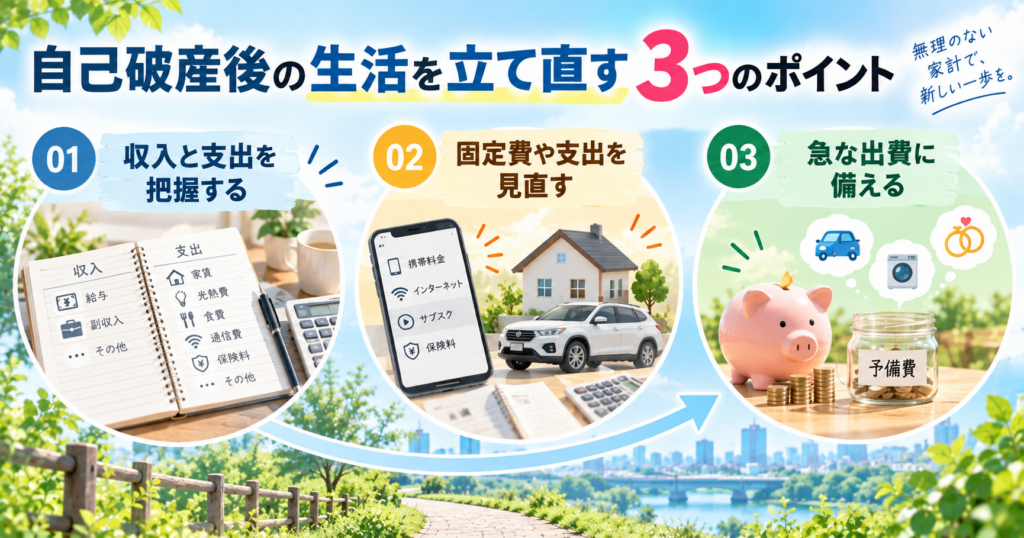
自己破産の手続きが終わった後は、収入と支出のバランスを整え、借金に頼らず生活できる家計を作ることが生活再建につながります。
1. 収入と支出を把握する
家賃や水道光熱費、通信費、保険料、食費、車の維持費など、毎月どのくらいのお金が出ていくのかを確認しましょう。
まずは1か月分を書き出すだけでも、家計の状況を把握しやすくなります。
2. 固定費や支出を見直す
スマートフォンの料金やインターネット料金、保険料、サブスクリプション、車の維持費など、毎月発生する支出を確認します。
収入の範囲で生活できるよう、見直せる支出がないか確認しましょう。
3. 急な出費に備える
家電の故障や車の修理、冠婚葬祭など、予定外の出費が発生することもあります。
家計に余裕が出てきたら、少しずつ預貯金を確保しておきましょう。
自己破産後の生活再建では、完璧な家計管理を目指す必要はありません。毎月の収支を確認し、無理なく生活できる状態を維持していくことが重要です。
自己破産を検討しているなら専門家に相談
自己破産をしたほうがよいのか迷っている場合は、すぐに手続きを決めるのではなく、現在の借金や収入、財産、家族の状況などを専門家に伝え、自分に合った債務整理の方法を確認しましょう。
任意整理や個人再生など、自己破産以外の方法が適している場合もあります。 1位 みどり法務事務所 東京・北海道(札幌)・愛媛・の全国に事務所展開。 出張相談もある、親切・丁寧な対応の事務所です。 過払い返還額累積120億円以上の実績があります。 2位 グリーン司法書士法人 全国対応で相談しやすく、着手金0円・分割払いOK。 女性専用窓口もあり安心して相談できます。 3位 司法書士法人杉山事務所 過払い金返還実績が豊富で、借金問題の相談実績も多数。 信頼性の高い法務事務所です。
「自己破産を依頼する」と決めてから相談するのではなく、「自分にはどの債務整理が合っているのかを知るために相談する」という考え方でも構いません。
事務所選びでは費用以外も確認する
自己破産を依頼する事務所を探すとき、費用の安さだけに目が行きがちです。
もちろん費用は重要ですが、それだけで決めるのはおすすめできません。
少なくとも、
- 自己破産の取り扱い実績
- 弁護士か司法書士か
- 自分のケースで対応できる範囲
- 費用の総額
- 裁判所費用や実費
- 分割払いの可否
- 相談時の説明が分かりやすいか
は確認しておきましょう。
自己破産後によくある質問
自己破産後は銀行口座を使えますか?
はい。自己破産後も銀行口座は利用できます。
ただし、借入先の銀行口座は凍結される可能性があるため、給与受取口座などについては事前に確認しましょう。
自己破産後はデビットカードを使えますか?
デビットカードは、利用時に口座から代金が引き落とされるため、クレジットカードとは仕組みが異なります。
ただし、発行会社ごとに利用条件が異なります。
自己破産後はスマホを契約できますか?
自己破産したことだけを理由に通信契約ができなくなるわけではありません。
ただし、通信料金の滞納状況などによって契約できない場合があります。
端末を分割払いで購入する場合は、信用情報の影響で審査に通りにくくなる可能性があります。
自己破産後は住宅ローンを組めますか?
自己破産後は一定期間、住宅ローンの審査に通りにくくなります。
信用情報の登録期間が過ぎても、収入や勤続年数などによって審査結果は異なります。
自己破産後は車を購入できますか?
車の購入自体は禁止されていません。
ただし、ローン審査に通りにくくなるため、購入する場合は家計に無理のない方法を検討しましょう。
自己破産すると家族にバレますか?
自己破産の手続きでは、家族に関係する書類が必要になるなど、家族に知られる可能性があります。
ただし、自己破産したことだけで家族の信用情報まで悪化するわけではありません。
自己破産すると仕事を失いますか?
自己破産したことだけを理由に仕事を失うわけではありません。
ただし、破産手続き中は一部の資格・職業に制限があります。
自己破産後は何年で普通の生活に戻れますか?
「何年で完全に元の生活に戻る」という決まりはありません。
仕事や結婚などは基本的に続けられますが、カードやローンは信用情報の登録期間の影響を受けます。
自己破産すると生活保護は受けられますか?
自己破産をしたことだけを理由に、生活保護を受けられなくなるわけではありません。
生活保護は、収入や資産、世帯の状況などを踏まえて、生活に困窮している場合に要件を満たすことで利用できます。
生活保護と自己破産は別の制度のため、自己破産後に生活が苦しい場合は、自治体の相談窓口などに確認しましょう。
まとめ|自己破産後も生活を立て直せる
自己破産後も、仕事や結婚、賃貸住宅での生活など、基本的な日常生活は続けられます。
一方で、信用情報や車・持ち家などの財産には一定の影響があります。
生活を立て直すには、収入の範囲で暮らせる家計を作り、急な出費に備えることが大切です。
自己破産が自分に合っているか迷っている場合は、任意整理や個人再生も含めて専門家に相談し、自分の状況に合った方法を検討しましょう。


コメント