
個人再生をしても、住宅ローンは原則として減額されません。
ただし、住宅ローン特則を利用できれば、住宅ローンを返済しながら自宅を残せる可能性があります。
「借金の返済は苦しいけれど、家は失いたくない」と悩んでいる人もいるでしょう。
住宅ローン特則には一定の条件があり、滞納や代位弁済、ペアローンなどによっても対応が変わります。
住宅ローンが残っている状態で個人再生をすると家や返済がどうなるのか、自分が住宅ローン特則を利用できる可能性があるのかをわかりやすく解説します。
住宅ローンが残っていても個人再生はできる

住宅ローンが残っていることだけを理由に、個人再生ができなくなるわけではありません。
ただし、個人再生では住宅ローン自体を大幅に減額することは原則できません。住宅ローン以外の借金を減額し、住宅ローンは基本的に返済を続けることになります。
実際に個人再生した人は家を残せたのか
住宅ローンを返済中でも、住宅ローン特則を利用して自宅を残した事例があります。
ここでは、実際に公開されている体験談・解決事例から、「住宅ローンは残したまま、住宅ローン以外の借金を個人再生で整理したケース」を紹介します。
50代男性|借金約2,000万円・家族のために自宅を残したケース

50代|男性
個人再生してよかった。
子どもの病気による治療費の増加と妻の退職に加え、収入減少も重なり、住宅ローンやカードの支払いが次第に困難になりました。クレジットカードや消費者金融でやりくりするうちに、借金は約2,000万円まで膨らみました。
当初は自己破産を考えていましたが、「家だけは失いたくない」という希望を弁護士に相談したところ、個人再生という方法を知りました。手続きを進めた結果、借金が大きく圧縮され、月々の返済も現実的な範囲になりました。
その後、子どもの病状が回復し、妻もパートで働けるようになったことで、家族で過ごす時間を取り戻せました。
このケースのように、借金の整理と家族の生活を両立させたい場合は、自己破産だけでなく個人再生なども含めて早めに専門家へ相談することが大切です。
専門家のコメント
住宅ローン特則なら家を残せる|条件と仕組みを確認
個人再生には、住宅ローンを返済しながら自宅を維持するための「住宅資金特別条項」があります。
一般に「住宅ローン特則」と呼ばれる制度です。
住宅ローン特則を利用すると、住宅ローンを返済しながら、住宅ローン以外の借金を個人再生によって減額できる可能性があります。
また、一定の条件を満たせば、住宅ローンの返済期間などを変更できる場合があります。
住宅ローン特則は家を残すための制度
住宅ローン特則は、個人再生の再生計画に住宅ローンの返済方法に関する特別な条項を定める制度です。
住宅ローン自体を減額するのではなく、住宅を維持しながら返済を続けるために利用します。
利用には自宅やローンに条件がある
| 確認する条件 | 内容 |
| 住宅の所有者 | 個人再生をする本人が所有していること |
| 居住状況 | 本人が居住しており、原則として床面積の2分の1以上を自己の居住に使用していること |
| ローンの目的 | 住宅の建設・購入・改良などのためのローンであること |
| 抵当権 | 住宅に住宅ローンを担保する抵当権が設定されていること |
| その他の担保権 | 住宅ローン以外の担保権が設定されていないことなど、法律上の要件を満たす必要がある |
住宅ローンが残っているだけでは、住宅ローン特則を利用できるとは限りません。
自宅の利用状況や住宅ローンの内容、担保の状況などを確認し、条件を満たしているか判断する必要があります。
つまり、
「住宅ローンが残っている=住宅ローン特則が使える」
ではありません。
投資用物件などは対象外になる場合がある
住宅ローン特則は、持ち家で住宅ローンが残っているだけでは利用できません。
自宅の利用状況や住宅ローンの契約内容、担保の状況などによっては、住宅ローン特則を利用できないケースがあります。
たとえば、次のようなケースです。
- 自分が住んでいない投資用物件
- 賃貸用として利用している物件
- 住宅ローン以外の担保権が設定されている場合
- 個人再生そのものの要件を満たしていない
- 住宅を維持しながら返済を続ける計画が難しい
特に、住宅ローン以外の担保権が設定されている場合は、住宅ローン特則を利用できないケースがあるため、担保の内容を確認する必要があります。
「持ち家だから家を残せる」と自己判断せず、家の名義や登記、住宅ローンの契約内容などを確認しましょう。
住宅ローンを滞納していても早めの確認が必要
「すでに住宅ローンを滞納しているから、もう家は残せない」とは限りません。
ただし、滞納が長引くほど状況が複雑になるため、早めに確認することが重要です。
滞納すると家はどうなる
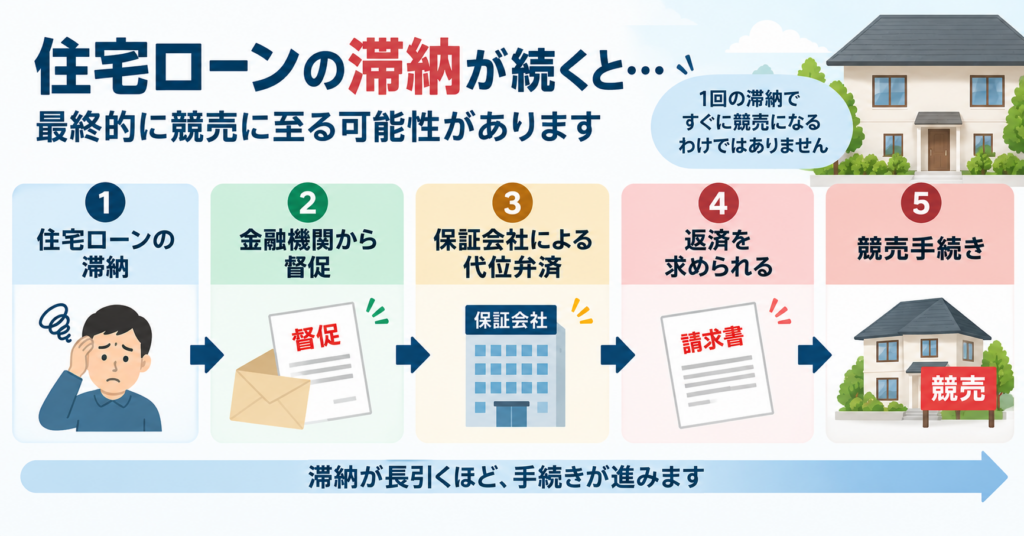
住宅ローンの返済ができない状態が続くと、金融機関から督促を受け、一定の段階で保証会社による代位弁済が行われることがあります。
その後、住宅ローン債権者側から返済を求められ、最終的には担保となっている住宅について競売手続きが進む可能性があります。
ただし、「1回滞納したらすぐ競売」という流れではありません。
現在どの段階にいるかによって対応が変わるため、まずは金融機関から届いている書類などを確認しましょう。
代位弁済後はどうなる
保証会社が住宅ローンを代位弁済した後でも、一定の条件を満たせば住宅ローン特則を利用できる可能性があります。
民事再生法では、保証会社が代位弁済をした日から6か月を経過するまでに個人再生の申立てをした場合、一定の条件のもとで住宅ローン特則を利用できると定められています。
ただし、「代位弁済から6か月以内に申し立てれば、必ず家を残せる」という意味ではありません。
住宅ローン特則には、住宅の利用状況や担保など、ほかにも満たすべき条件があります。そのため、代位弁済の通知が届いた場合は、できるだけ早く専門家に確認しましょう。
競売前に確認したいこと
競売手続きが進んでいる場合も、個人再生や住宅ローン特則による対応が可能かを早急に確認しましょう。
民事再生法には、住宅ローン特別条項を定めた再生計画の認可が見込まれる場合に、裁判所が住宅の抵当権の実行手続きの中止を命じる制度があります。
ただし、競売を必ず止められるわけではありません。
「競売になるかもしれない」と感じた時点で相談することが重要です。
\滞納していても家を残せるか、まず確認してみませんか?/ 1位 みどり法務事務所 東京・北海道(札幌)・愛媛・の全国に事務所展開。 出張相談もある、親切・丁寧な対応の事務所です。 過払い返還額累積120億円以上の実績があります。 2位 グリーン司法書士法人 全国対応で相談しやすく、着手金0円・分割払いOK。 女性専用窓口もあり安心して相談できます。 3位 司法書士法人杉山事務所 過払い金返還実績が豊富で、借金問題の相談実績も多数。 信頼性の高い法務事務所です。
「住宅ローンを滞納している」「代位弁済の通知が届いた」「競売が心配」など、現在の状況によって対応は異なります。
自分の場合に住宅ローン特則を利用できる可能性があるのか、まずは専門家に確認してみましょう。
家を残すなら個人再生後の返済まで考える
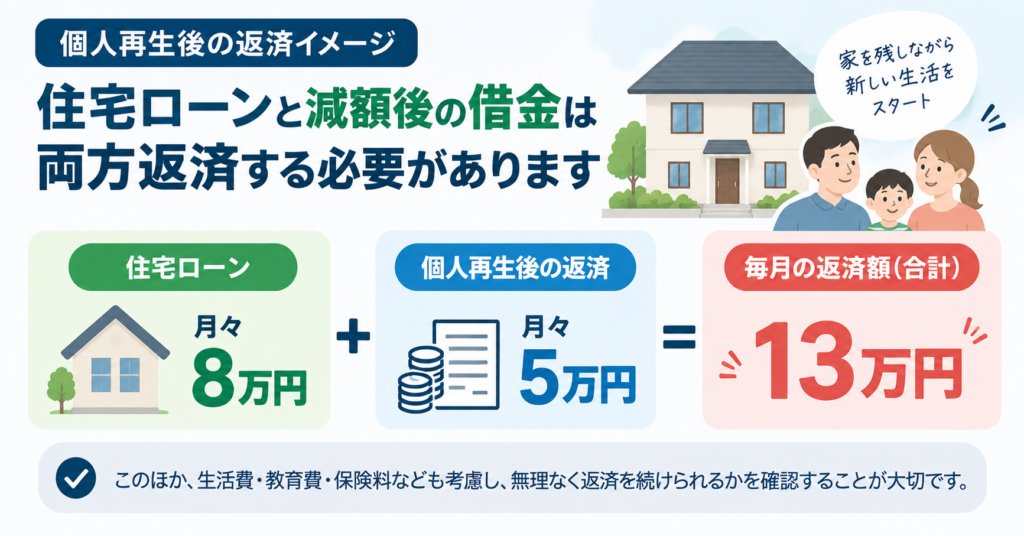
住宅ローン特則を利用できても、住宅ローンの返済がなくなるわけではありません。
個人再生後の生活まで含めて、返済を続けられるかを考える必要があります。
個人再生後の返済を続けられるか確認する
個人再生後は、住宅ローンと減額後の借金を返済する必要があります。
たとえば、
- 住宅ローン:月8万円
- 個人再生後の返済:月5万円
なら、返済額は月13万円です。
さらに生活費や教育費、保険料なども必要になるため、住宅ローンを含めた家計全体から返済を続けられるか確認することが大切です。
\家を残しながら返済を続けられるか、まず確認してみませんか?/ 1位 みどり法務事務所 東京・北海道(札幌)・愛媛・の全国に事務所展開。 出張相談もある、親切・丁寧な対応の事務所です。 過払い返還額累積120億円以上の実績があります。 2位 グリーン司法書士法人 全国対応で相談しやすく、着手金0円・分割払いOK。 女性専用窓口もあり安心して相談できます。 3位 司法書士法人杉山事務所 過払い金返還実績が豊富で、借金問題の相談実績も多数。 信頼性の高い法務事務所です。
「住宅ローンの返済がある」「借金の返済も残る」「今の収入で返済できるか不安」など、家計の状況によって適した方法は異なります。
自分の場合に個人再生後も無理なく返済を続けられるのか、まずは専門家に確認してみましょう。
家の価値とローン残高も確認する
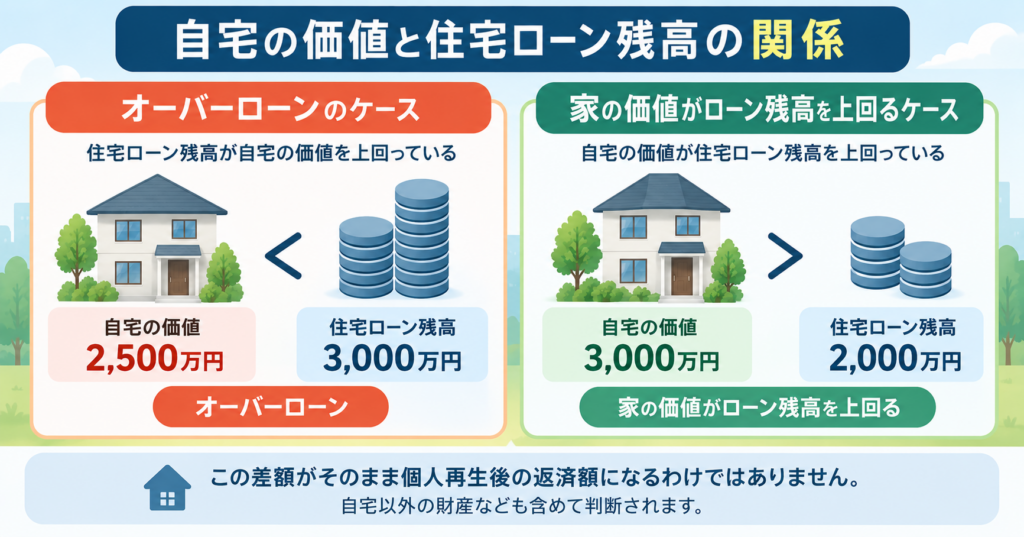
個人再生では、住宅ローンの残高だけでなく、自宅を含む財産の価値も確認されます。
家の価値と住宅ローン残高の関係によっては、個人再生後の返済額に影響することがあります。
自宅の価値と住宅ローン残高を確認する
自宅の価値が住宅ローン残高を上回っているかどうかによって、財産の評価に影響する場合があります。
たとえば、
| 自宅の価値 | 住宅ローン残高 | 状態 |
| 2,500万円 | 3,000万円 | オーバーローン |
| 3,000万円 | 2,000万円 | 家の価値がローン残高を上回る |
オーバーローンとは、一般的に住宅ローン残高が自宅の価値を上回っている状態です。
一方、自宅の価値が住宅ローン残高を上回る場合は、その差額が財産の評価に影響することがあります。ただし、その差額がそのまま個人再生後の返済額になるわけではありません。
ほかの財産なども含めて判断する必要があります。
そのため、「住宅ローンが残っているから家の価値は関係ない」とは限らず、自宅の評価額と住宅ローン残高の両方を確認することが重要です。
ペアローン・連帯保証人がいる場合は個別確認が必要
夫婦で住宅ローンを組んでいる場合は、自分一人の借金問題だけを考えればよいとは限りません。
ペアローンや連帯保証などの契約関係を確認する必要があります。
ペアローンは夫婦それぞれの契約を確認する
ペアローンでは、夫婦などがそれぞれ住宅ローンを組み、同じ住宅についてそれぞれが債務を負う形になっています。
そのため、夫婦の一方だけが個人再生をする場合は、もう一方の住宅ローンや自宅の担保関係も確認する必要があります。
夫婦の一方だけ個人再生するとどうなる
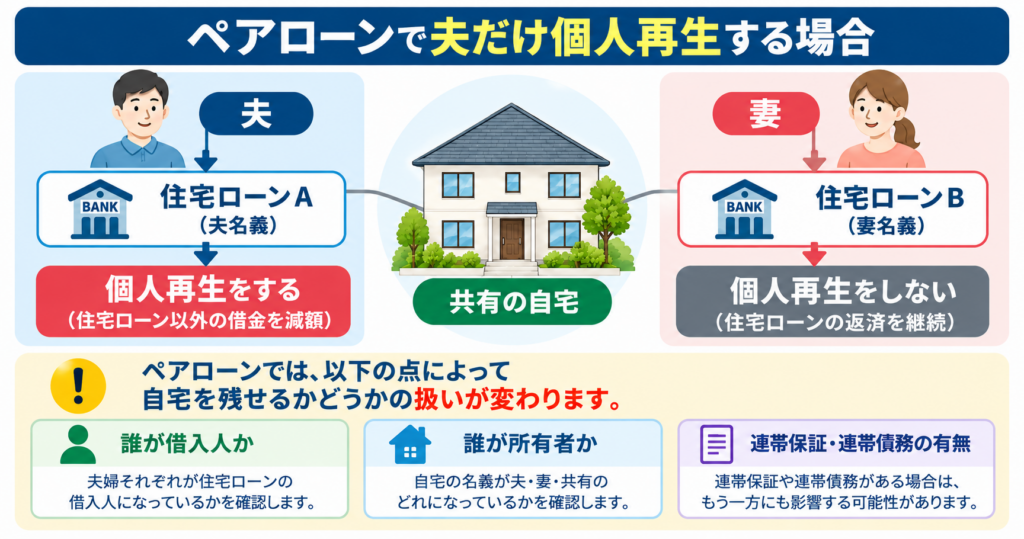
夫婦の一方だけが個人再生をする場合、もう一方が住宅ローンをどのように契約しているかによって状況が変わります。
そのため、
- 誰が住宅ローンを借りているか
- 誰が家の所有者なのか
- それぞれのローン残高はいくらか
- 連帯債務なのか
- 連帯保証なのか
を確認する必要があります。
連帯保証人への影響を確認する
個人再生をすると、保証人や連帯保証人に影響する場合があります。
本人の借金だけを見て手続きを決めるのではなく、保証関係にある家族などへの影響も含めて検討することが大切です。
任意整理・自己破産と比べて個人再生を検討する
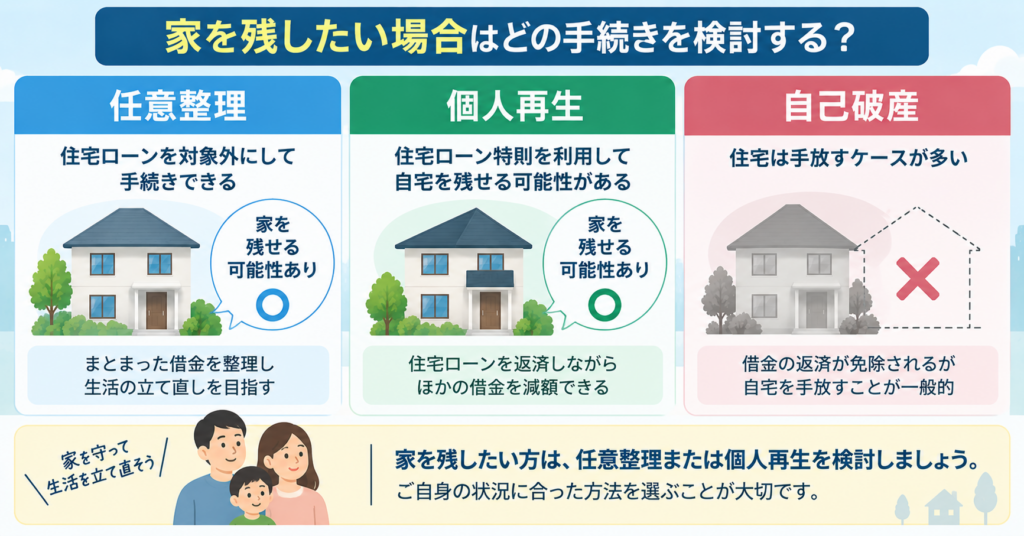
住宅ローンがある人は、個人再生だけでなく任意整理や自己破産との違いも確認しておきましょう。
ただし、今回の記事では制度の詳細ではなく、「家を残したい」という観点に絞って比較します。
| 手続き | 他の借金 | 住宅ローン | 家を残せる可能性 |
| 任意整理 | 利息カットなどを交渉 | 原則そのまま | 住宅ローンを対象外にして返済を続ければ、維持できる可能性がある |
| 個人再生 | 大幅に減額できる可能性 | 原則として減額されない | 住宅ローン特則を利用できれば、維持できる可能性がある |
| 自己破産 | 原則として免責を目指す | 原則として免責の対象にならない | 自宅を手放すことになるケースが多い |
住宅ローンを返済しながら、住宅ローン以外の借金を大きく減らして家を残したいという人にとって、個人再生は選択肢の一つになります。
ただし、実際にどの手続きが適しているかは、借金額・収入・財産・住宅ローンの状況などによって変わります。
家を残せるか分からないなら専門家に確認する
住宅ローン特則を利用して家を残せるかは、住宅ローンの契約や家の名義、滞納状況などによって判断が変わるため、専門家への確認が必要です。
「住宅ローンが残っているから大丈夫」「滞納しているからもう無理」と自己判断するのは避けましょう。
相談前に住宅ローンの状況を整理する
相談前に、分かる範囲で次の情報をまとめておくとスムーズです。
- 住宅ローンの残高
- 毎月の返済額
- 住宅ローンの契約者
- 家の名義
- ペアローン・連帯保証の有無
- 滞納の有無
- 滞納している場合は期間
- 住宅ローン以外の借金額
- 毎月の収入・支出
すべての情報がそろっていなくても問題ありません。分かる範囲で整理しておくと、相談時に状況を伝えやすくなります。
無料相談で自分の場合を確認する
住宅ローンが残っている状態で個人再生を検討するなら、住宅ローン特則を利用できるかだけでなく、家の名義やローン契約、滞納状況、個人再生後の返済まで含めて確認することが大切です。
「家を残したいけれど、自分の場合はどうすればいい?」という段階でも相談できます。
個人再生や住宅ローンについて相談できるおすすめ事務所を3つ紹介します。
| 事務所 | おすすめポイント |
| みどり法務事務所 | 債務整理について無料相談を利用して、自分の状況に合った手続きを確認できる |
| グリーン司法書士法人 | 個人再生や住宅ローンに関する相談をしたい人に向いている |
| 司法書士法人杉山事務所 | 個人再生の手続きや費用について相談・確認できる |
※各事務所の対応範囲や費用、無料相談の条件などは、相談前に公式情報をご確認ください。
相談前に、住宅ローン残高や借金額などをすべて正確に把握しておく必要はありません。分かる範囲の情報を整理し、「家を残せる可能性があるのか」「住宅ローン特則を利用できるのか」を確認するところから相談できます。
\家を残したまま借金を整理できるか、まず確認してみませんか?/ 1位 みどり法務事務所 東京・北海道(札幌)・愛媛・の全国に事務所展開。 出張相談もある、親切・丁寧な対応の事務所です。 過払い返還額累積120億円以上の実績があります。 2位 グリーン司法書士法人 全国対応で相談しやすく、着手金0円・分割払いOK。 女性専用窓口もあり安心して相談できます。 3位 司法書士法人杉山事務所 過払い金返還実績が豊富で、借金問題の相談実績も多数。 信頼性の高い法務事務所です。
「住宅ローンが残っている」「滞納している」「ペアローンを組んでいる」など、状況によって利用できる手続きは異なります。
自分の場合に住宅ローン特則を利用できる可能性があるのか、まずは専門家に確認してみましょう。
個人再生と住宅ローンのよくある質問
個人再生後に住宅ローンを払えなくなったらどうなる?
住宅ローン特則を利用しても、住宅ローンの返済義務そのものがなくなるわけではありません。
個人再生後に住宅ローンを滞納すると、金融機関との契約や滞納状況に応じて対応が必要になります。
住宅ローンを滞納してからでも特則を利用できる?
住宅ローンを滞納していても、住宅ローン特則を利用できる場合があります。
ただし、滞納の期間や代位弁済の有無などによって扱いが変わるため、現在の状況を確認することが重要です。
代位弁済後でも家を残せる?
代位弁済後でも、一定の条件を満たせば住宅ローン特則を利用できる場合があります。
一定の条件を満たしたうえで、保証会社の代位弁済から6か月を経過するまでの間に再生手続開始の申立てが必要です。
ペアローンで片方だけ個人再生できる?
夫婦などでペアローンを組んでいる場合、片方だけが個人再生を申し立てるケースもありますが、住宅ローンの契約関係や家の所有関係によって対応が変わります。
誰が借入人・所有者なのか、連帯債務や連帯保証になっているかなどを確認する必要があります。
家の価値がローン残高より高いと返済額はどうなる?
家の価値が住宅ローン残高を上回る場合、その差額が個人再生の返済額に影響する可能性があります。
ただし、返済額は自宅だけでなく、ほかの財産なども含めて判断されるため、家の評価額と住宅ローン残高だけで決まるわけではありません。
個人再生後に新しく住宅ローンを組める?
個人再生後は信用情報に事故情報が登録されるため、手続き後すぐに住宅ローンを組むのは難しいでしょう。
ただし、事故情報が登録されている期間を経過した後は、収入や借入状況などを踏まえて審査を受けられる可能性があります。
まとめ|家を残せるかは自分の状況を確認
個人再生では住宅ローン自体は原則減額されませんが、住宅ローン特則を利用できれば、自宅を残せる可能性があります。
ただし、特則には条件があり、滞納・代位弁済・ペアローン・家の価値などによって判断が変わります。また、個人再生後は住宅ローンと減額後の借金を返済する必要があります。
「自分の場合は家を残せる?」と迷っているなら、借金や住宅ローンの状況を整理し、専門家に相談して利用できる制度や選択肢を確認しましょう。 1位 みどり法務事務所 東京・北海道(札幌)・愛媛・の全国に事務所展開。 出張相談もある、親切・丁寧な対応の事務所です。 過払い返還額累積120億円以上の実績があります。 2位 グリーン司法書士法人 全国対応で相談しやすく、着手金0円・分割払いOK。 女性専用窓口もあり安心して相談できます。 3位 司法書士法人杉山事務所 過払い金返還実績が豊富で、借金問題の相談実績も多数。 信頼性の高い法務事務所です。

コメント